Acquisitie wordt steeds duurder: verschuif gewicht naar de kanalen die je al hebt

Door Robin Laseur

Het advertentiebudget ging dit kwartaal weer omhoog, en het aantal nieuwe klanten bleef gelijk. Dezelfde campagnes, dezelfde discipline in de creatives, meer uitgeven om stil te blijven staan. De meeste teams zien daar een biedprobleem in en gaan op zoek naar een goedkoper kanaal of een scherpere doelgroep.
Stijgende acquisitiekosten zijn zelden een biedprobleem. Het is een afhankelijkheidsprobleem. Als betaalde kanalen de enige weg zijn waarlangs nieuwe vraag je winkel bereikt, huur je groei van een veiling waarvan je de prijs niet zelf bepaalt. Meer gewicht leggen bij je eigen kanalen (je e-mail- en sms-bestanden, je content, de klantdata die je al hebt) is dan minder een besparing dan een afdekking tegen dat risico.
Dat onderscheid bepaalt je volgende stap. Een biedprobleem stuurt je op zoek naar arbitrage. Een afhankelijkheidsprobleem laat je bezittingen opbouwen die klanten bereiken zonder dat je elke keer tol betaalt. Dit stuk gaat over dat tweede: waarom de kosten blijven stijgen, waarom ‘eigen kanalen zijn goedkoper’ de verkeerde reden is om te handelen, en hoe je bepaalt hoeveel gewicht je verschuift en wanneer.
Waarom acquisitie steeds duurder wordt
Acquisitiekosten stijgen om structurele redenen. Het is geen tijdelijke piek die je kunt uitzitten. Drie factoren draaiden tegelijk in het nadeel van adverteerders: meer concurrentie in dezelfde advertentieveilingen, minder precieze targeting na de privacywijzigingen, en minder signalen voor de algoritmes die vroeger efficiënt kopers vonden. Als die drie samen verschuiven, stijgt de prijs van een nieuwe klant en blijft hij hoog.
De cijfers wijzen overal dezelfde kant op. De acquisitiedata van Shopify uit 2026 komen uit op gemiddeld zo’n € 41 per nieuwe klant in eCommerce, en ongeveer 73% van de shoppers koopt na een eerste bestelling niet opnieuw. Benchmarks van MobiLoud laten zien dat CAC in twee jaar met zo’n 40% is gestegen, terwijl de kosten per klik in Google Ads jaar op jaar bijna 13% hoger liggen. App Tracking Transparency op iOS en het langzame verdwijnen van third-party cookies hebben veel van de signalen weggenomen die betaalde targeting ooit goedkoop maakten.
Voor je planning telt vooral het woord structureel. Een cyclische kostenstijging zakt weer. Een structurele legt de bodem hoger. Merken die veilinginflatie als weer behandelen, iets om af te wachten, blijven bieden op dezelfde stijgende curve. De merken die hun marge vasthielden, zagen het als klimaat en veranderden wat ze bouwden.
Waar de meeste teams de fout ingaan: afhankelijkheid, niet prijs
Een goedkoper kanaal zoeken bestrijdt het symptoom. Het onderliggende probleem is dat vrijwel al je nieuwe vraag via platforms loopt die hun prijzen aanpassen wanneer het hun uitkomt. Ook de beste mediabuyer die er alles uithaalt, koopt elke klant nog steeds tegen een prijs die de veiling bepaalt, in een markt waar steeds meer bieders bijkomen.
Een winkel die nieuwe klanten alleen kan bereiken door ze te kopen, krijgt zijn prijs van de veiling, niet van zijn eigen cijfers.
Eigen vraag is de uitzondering op die regel. Opent een terugkerende koper je e-mail, leest iemand een artikel van je dat goed rankt, of bestelt een klant opnieuw omdat je post-purchase flow hem op het juiste moment bereikte? Dan kwam die klant binnen zonder tol per vertoning. Het bereik was al betaald, één keer, toen je het kanaal opbouwde. Bij de DTC- en B2B-bedrijven in het middensegment waarmee wij werken, zien we in elke categorie hetzelfde. De merken waarvan de gemiddelde kosten gelijk bleven, waren niet de merken die het scherpst boden. Het waren de merken waar een flink deel van de vraag de veiling helemaal niet meer nodig had.
Daarom doet ‘eigen kanalen zijn goedkoper’ de zaak tekort en wijst het naar het verkeerde voordeel. De winst zit niet in lagere kosten per klant deze maand. De winst zit in speelruimte. Komt de volgende ronde veilinginflatie, dan vangt een merk met eigen vraag die op. Een merk zonder kan alleen maar betalen.
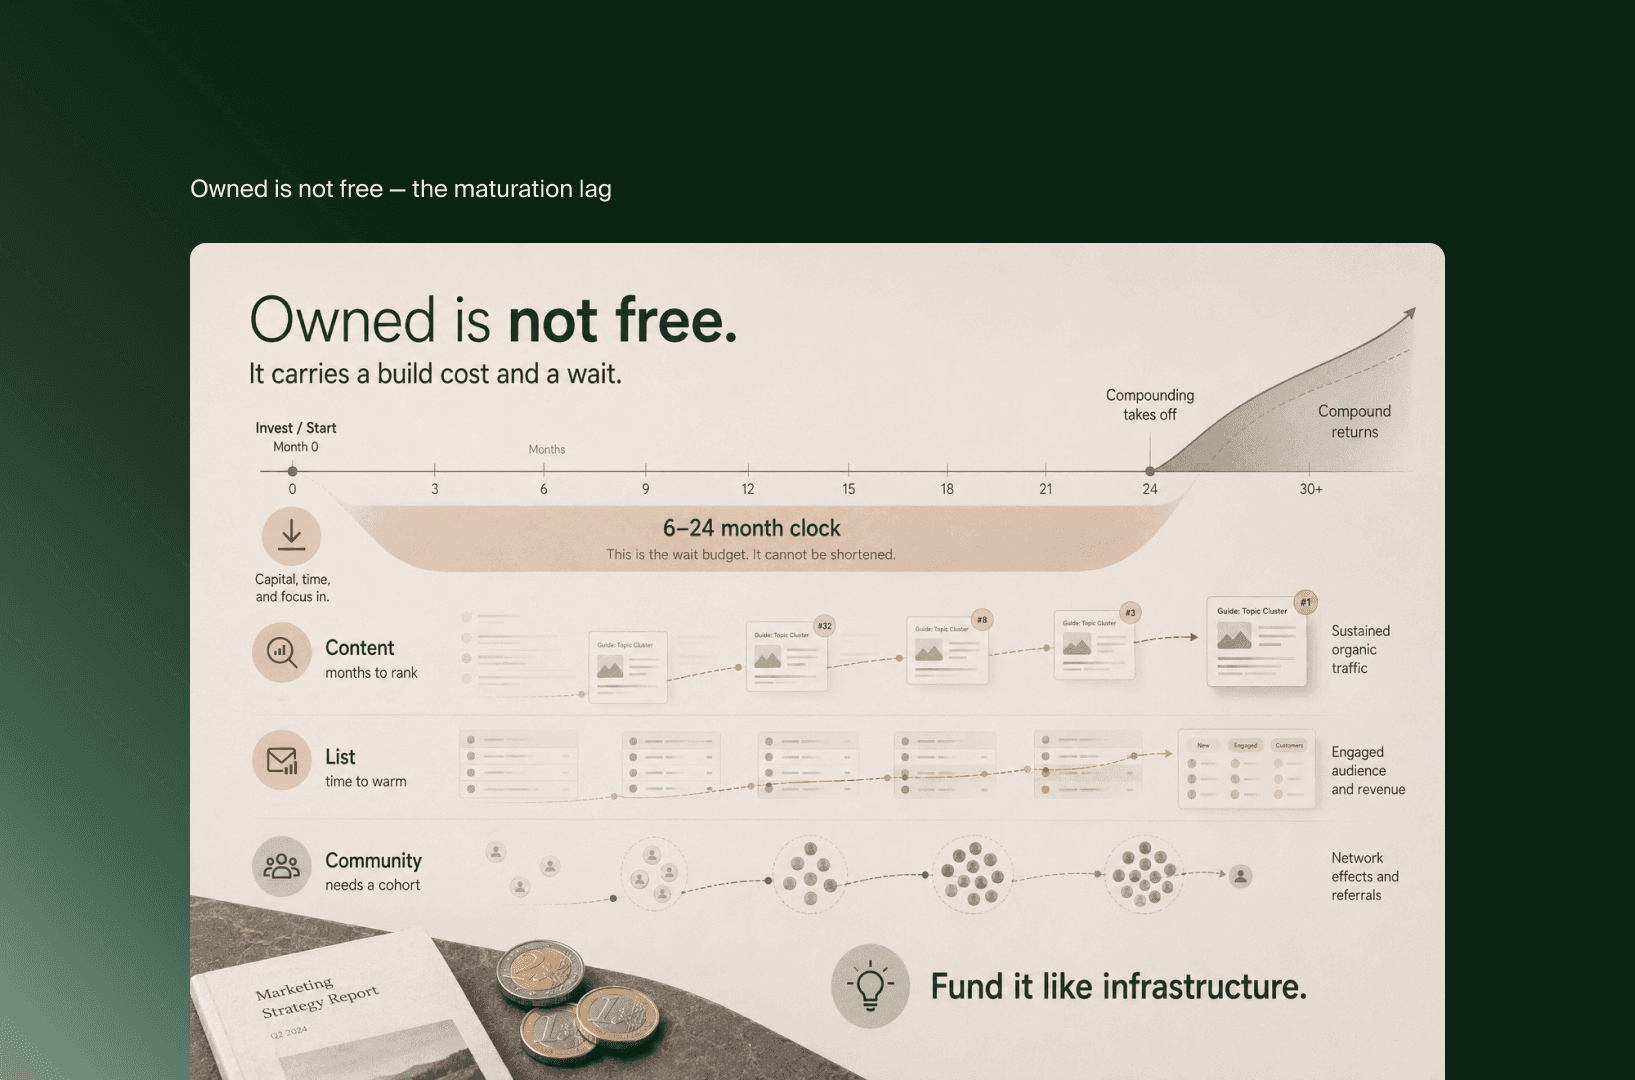
Wat eigen kanalen echt zijn, en de kosten die niemand meerekent
Eigen kanalen zijn de doelgroepen en data die een merk direct kan bereiken zonder per vertoning of per klik te betalen: e-mail, sms, wat er op je eigen site gebeurt, organische content, community, en de first-party of klantdata die daaronder ligt. Het kenmerk is dat jij de verbinding in handen hebt. Niemand zet een prijs op de toegang tot je eigen lijst.
En dit is wat leveranciers er graag bij weglaten: eigen kanalen zijn niet gratis. Elk eigen kanaal kost geld om op te bouwen en heeft tijd nodig voordat het iets oplevert. Een contentcluster heeft maanden nodig om te ranken. Een e-maillijst moet groeien, opwarmen en gesegmenteerd worden voordat de conversie de moeite van het tellen waard is. Een community heeft een eerste groep leden en een reden om mee te doen nodig voordat iemand anderen doorverwijst. De afdekking is echt, maar ze heeft een prijs: het werk en het wachten tussen investering en opbrengst.
Precies daarom vallen programma’s met eigen kanalen zo vaak tegen. Een merk ziet de lijst als gratis verkeer, stuurt af en toe een kortingsmail, ziet weinig terug en concludeert dat eigen kanalen ‘bij ons niet werken’. In werkelijkheid is het kanaal nooit verder gekomen dan de eerste week. Eigen kanalen belonen merken die ze financieren als infrastructuur. Niet merken die er pas aan denken als betaald duur wordt, en dan verwachten dat het niets kost.
Hoeveel gewicht je echt naar eigen kanalen verschuift
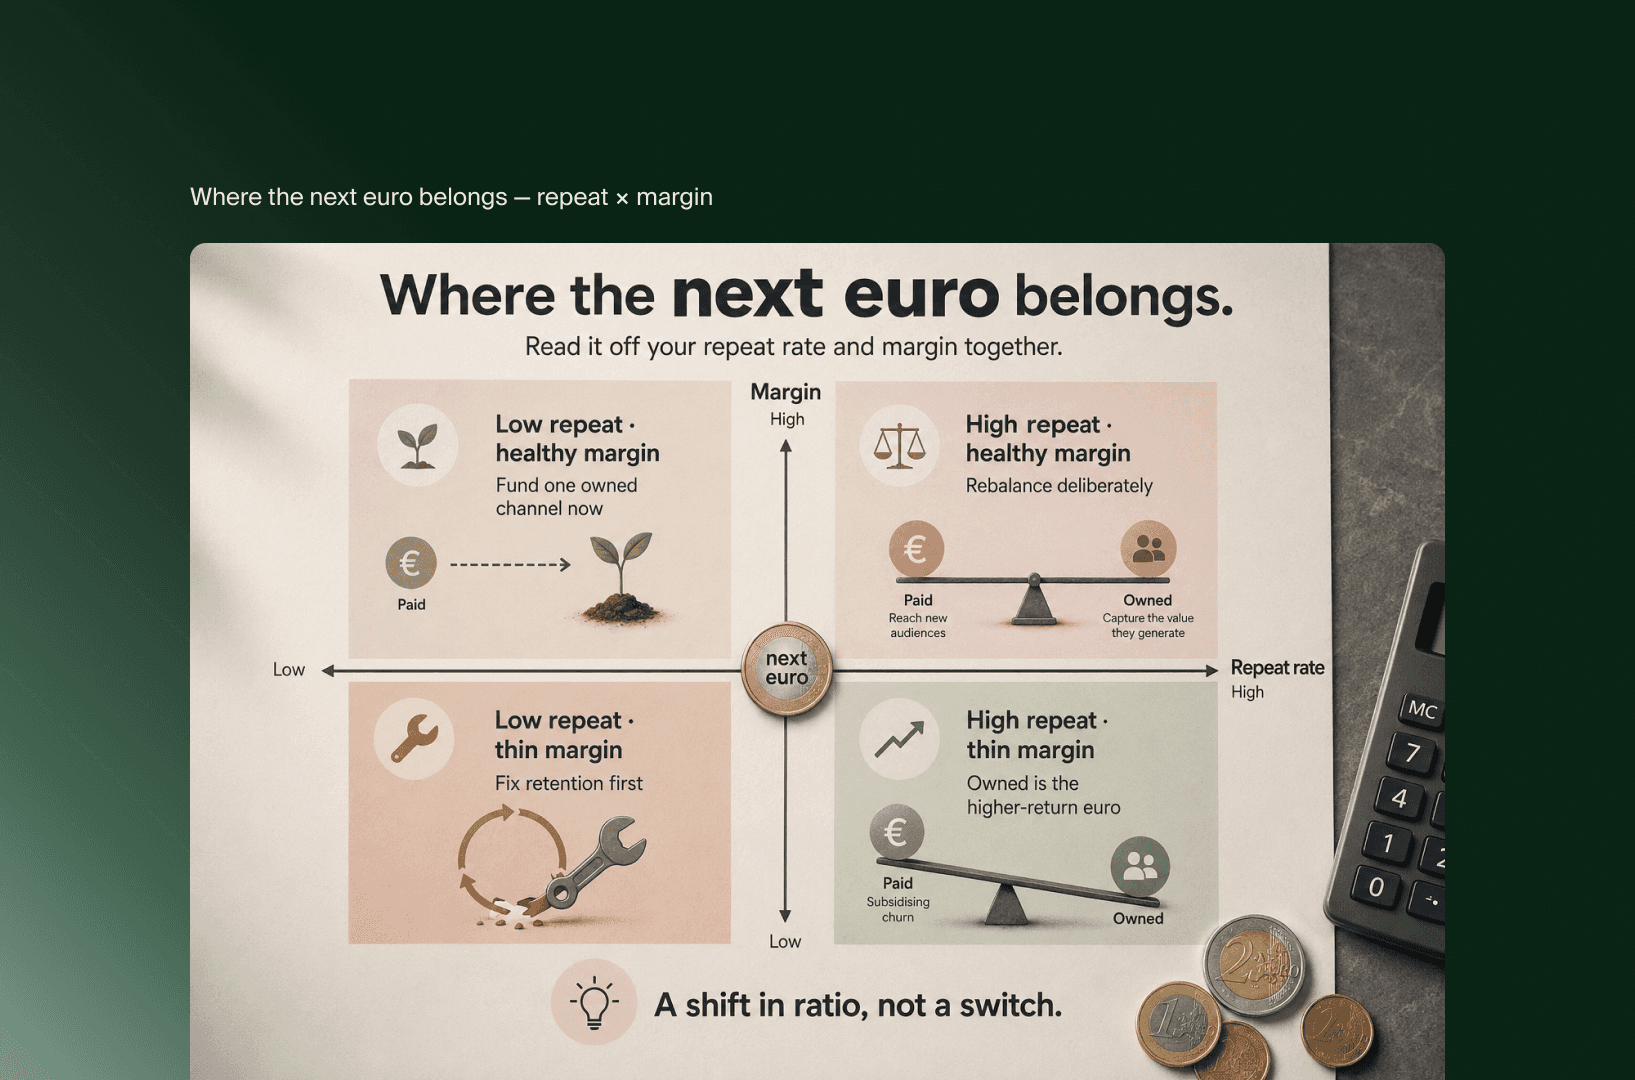
Het eerlijke antwoord: dat hangt af van je herhaalaankopen en je marge, en die twee samen vertellen je waar de volgende euro het meest oplevert. Onder een bepaald percentage herhaalaankopen levert een extra euro in acquisitie nog meer op, omdat je nog niet genoeg terugkerende vraag hebt waarop eigen kanalen kunnen voortbouwen. Daarboven is nog een prospectingcampagne vaak de slechtere investering. De klanten die je al hebt, zijn dan de goedkopere groei die je laat liggen.
Zo lees je grofweg je eigen positie:
Jouw situatie | Waar de volgende euro meestal het meest oplevert |
Weinig herhaalaankopen, krappe marge | Maak eerst de retentiecijfers gezond. Meer betaald of meer eigen levert niets op zolang de tweede aankoop uitblijft. |
Weinig herhaalaankopen, gezonde marge | Een extra euro in betaald rendeert nog, maar begin nu met één eigen kanaal, zodat het op gang is voordat je het nodig hebt. |
Veel herhaalaankopen, krappe marge | Hier levert de euro in eigen kanalen meer op. Betaald subsidieert ongemerkt klantverloop dat je met betere flows kunt vasthouden. |
Veel herhaalaankopen, gezonde marge | Herverdeel bewust: betaald om echt nieuwe doelgroepen te bereiken, eigen kanalen om de waarde vast te houden die zij opleveren. |
Het gaat om een andere verhouding, niet om een knop die om moet. Betaalde kanalen blijven de manier om mensen te bereiken die nog nooit van je gehoord hebben. Wat verandert, is hun taak: minder ‘koop een eenmalige aankoop’, meer ‘breng een nieuwe klant in een relatie die je zelf kunt laten groeien’. Een merk dat betaald alleen afrekent op het rendement van de eerste bestelling, investeert altijd te weinig in de customer lifetime value die eigen kanalen juist laten groeien.
Wanneer je begint, en waarom timing bepaalt of de afdekking rendeert
Eigen kanalen hebben tijd nodig. Beginnen levert dus het meest op vóórdat de veiling je tot een beslissing dwingt. Een merk dat eigen vraag opbouwt terwijl betaald nog werkt, financiert de afdekking vanuit een sterke positie: in eigen tempo, met een budget dat nog niet onder druk staat. Een merk dat wacht tot de cijfers van betaald onderuitgaan, bouwt dezelfde infrastructuur onder de slechtst denkbare omstandigheden. De marges staan al onder druk, en de aanlooptijd van 6 tot 24 maanden wordt met geen enkel budget korter.
Swapfiets laat het uiterste van dit idee goed zien. Een abonnementsmodel bouwt eigen, terugkerende vraag in het bedrijf in vanaf het begin, in plaats van die er later aan vast te schroeven als acquisitie duur wordt. De meeste merken kunnen niet ombouwen naar een abonnement, maar het principe geldt wel: eigen vraag die je vroeg opbouwt, als onderdeel van hoe je bedrijf draait, is meer waard dan eigen vraag die je in allerijl bij elkaar zoekt als de veiling je al opnieuw heeft geprijsd.
De ongemakkelijke waarheid: het juiste moment om te bouwen was een jaar geleden, en het op één na beste moment is nu, voordat de cijfers je dwingen. Timing is hier geen detail. Het bepaalt grotendeels of de afdekking ooit iets oplevert.
Welk eigen kanaal je eerst bouwt, gezien je beperkingen
Er bestaat geen universeel eerste kanaal, en juist daar gaan de gidsen van één leverancier de fout in. Het juiste startpunt volgt uit je categorie en je data, niet uit welk platform het advies publiceerde.
Heb je een product dat mensen echt opnieuw kopen en een behoorlijke lijst, bouw dan eerst retentieflows. Post-purchase-, aanvul- en winbackreeksen via e-mail en sms leveren het snelst op, omdat de doelgroep en de intentie er al zijn.
Verkoop je iets waar klanten lang over nadenken en heb je echte kennis in huis, bouw dan content. Organische content groeit langzaam, maar bereikt kopers die actief zoeken, zonder extra kosten per bezoeker zodra het rankt.
Hangt je groei af van het herkennen van terugkerende kopers op verschillende contactmomenten, begin dan met first-party data en loyaliteit. Weten wie je klanten zijn, is de laag waarop elk ander eigen kanaal draait.
Merken met veel herhaalaankopen, zoals je vaak ziet in DTC-categorieën als beauty en verzorging waarin Gisou actief is, zien retentieflows meestal het eerst terugverdiend. Daarom is dat het gebruikelijke startpunt als de data het ondersteunen. De volgorde blijft een afweging: waar heeft jouw bedrijf al latente vraag die je nog niet direct bereikt?
Voordat je budget naar eigen kanalen verschuift, controleer je of je volgende euro naar acquisitie of retentie moet.
Veelgestelde vragen
Betekent een verschuiving naar eigen kanalen dat je op betaald bezuinigt?
Nee. Betaalde kanalen blijven de beste manier om mensen te bereiken die je merk nog nooit zijn tegengekomen. De verschuiving zit in de verhouding en in de rol: betaald koopt niet langer eenmalige aankopen, maar brengt nieuwe klanten in relaties die je zelf beheert. Eigen kanalen houden de waarde vast die die klanten in de loop van de tijd opleveren en laten die groeien.
Zijn eigen kanalen echt goedkoper per klant?
Niet per se in het begin. Eigen kanalen kosten geld om op te bouwen en hebben tijd nodig, dus de eerste kosten per klant kunnen hoog zijn. De besparing komt op twee manieren: je bent minder kwetsbaar voor veilinginflatie, en het rendement stapelt zich op naarmate een lijst, contentbibliotheek of community groeit zonder dat je evenredig bijinvesteert.
Hoe lang duurt het voordat eigen kanalen zich terugverdienen?
Dat verschilt per kanaal. Verbeteringen in e-mail en sms kunnen binnen enkele weken iets opleveren zodra de gedragsflows staan. Content heeft meestal een paar maanden nodig om te ranken en nog langer om serieus verkeer te trekken. Community en loyaliteit groeien over kwartalen. Het volledige effect, waarbij de kanalen elkaar versterken, wordt meestal zichtbaar over één tot twee jaar.
Welke metric volg je als eerste?
De trend in je gemiddelde CAC, samen met het percentage herhaalaankopen. Blijven de gemiddelde kosten gelijk of dalen ze terwijl het bedrijf groeit, dan is dat het duidelijkste teken dat eigen vraag echt werk doet. Anders geeft het merk gewoon meer uit om dezelfde groei te kopen.
Belangrijkste punten
Stijgende acquisitiekosten zijn structureel, niet cyclisch. Meer concurrentie in de veiling, minder signaal voor targeting en hogere kosten per klik hebben de bodem hoger gelegd. Afwachten is geen strategie.
Het scherpere kader is afhankelijkheid, niet prijs. Een merk dat nieuwe klanten alleen kan bereiken door ze te kopen, krijgt zijn prijs van de veiling. Eigen vraag bereikt klanten zonder dat je elke keer tol betaalt. Dat maakt het een afdekking tegen risico, niet alleen een goedkoper kanaal.
Eigen kanalen zijn niet gratis. Ze kosten geld om op te bouwen en hebben tijd nodig. Juist de merken die ze behandelen als bijzaak zonder kosten, concluderen dat ze niet werken.
Hoeveel gewicht je verschuift, volgt uit herhaalaankopen en marge samen, en het is een andere verhouding, geen knop die om moet. Timing bepaalt of de afdekking rendeert: bouw eigen vraag op voordat de veiling je dwingt, want de aanlooptijd koop je met geen budget korter.
Welk kanaal eerst komt, is een vraag over je beperkingen, geen template. Een product dat mensen opnieuw kopen wijst naar retentieflows, een product waar lang over nagedacht wordt naar content, en groei die draait om het herkennen van klanten naar first-party data en loyaliteit.
Bewaar dit voor de volgende budgetronde, en stuur het door naar wie het betaalde budget beheert.
Gerelateerde artikelen


F.A.Q.

Moet je op betaald bezuinigen als je naar eigen kanalen verschuift?
Nee. Betaalde kanalen blijven de beste manier om mensen te bereiken die je merk nog nooit zijn tegengekomen. De verschuiving zit in de verhouding en de rol: betaald koopt geen eenmalige aankopen meer, maar brengt nieuwe klanten in relaties die je zelf beheert. Eigen kanalen houden de waarde vast die die klanten opleveren en laten die groeien.
Zijn eigen kanalen echt goedkoper per klant?
Niet per se in het begin. Eigen kanalen kosten geld om op te bouwen en hebben tijd nodig, dus de eerste kosten per klant kunnen hoog zijn. De besparing komt op twee manieren: je bent minder kwetsbaar voor veilinginflatie, en het rendement stapelt zich op naarmate een lijst, contentbibliotheek of community groeit zonder evenredige bijinvestering.
Hoe lang duurt het voordat eigen kanalen zich terugverdienen?
Dat verschilt per kanaal. Verbeteringen in e-mail en sms kunnen binnen enkele weken iets opleveren zodra de gedragsflows staan. Content heeft meestal een paar maanden nodig om te ranken en langer om serieus verkeer te trekken. Community en loyaliteit groeien over kwartalen. Het volledige effect, waarbij de kanalen elkaar versterken, wordt meestal zichtbaar over één tot twee jaar.
Welke metric volg je als eerste?
De trend in je gemiddelde CAC, samen met het percentage herhaalaankopen. Blijven de gemiddelde kosten gelijk of dalen ze terwijl het bedrijf groeit, dan is dat het duidelijkste teken dat eigen vraag echt werk doet, en dat het merk niet gewoon meer uitgeeft om dezelfde groei te kopen.