Nieuwe klanten blijven komen, niemand komt terug: de retentierekensom die bepaalt of groei winstgevend is

Door Robin Laseur

Een webshop kan elke maand meer nieuwe klanten binnenhalen dan de maand ervoor en tegelijk elke maand meer geld verliezen. De retentierekensom verklaart waarom. Of groei winstgevend is, hangt af van de vraag of de contributiemarge die een klant over zijn hele klantleven oplevert hoger is dan wat je betaalde om hem binnen te halen. En dat cijfer wordt bepaald door het herhaalpercentage, niet door hoeveel nieuwe kopers je toevoegt. Nieuwe klanten kun je kopen. Of je winst maakt, beslist de tweede aankoop.
Op dat onderscheid lopen de meeste groeiverhalen stilletjes stuk. Het dashboard laat stijgende omzet zien en het acquisitieteam haalt zijn target, dus het bedrijf lijkt gezond. Maar gedragen de klanten van dit kwartaal zich zoals die van vorig kwartaal en plaatsen ze nooit een tweede order, dan is elk van hen met verlies gekocht. Schaal je het kanaal op, dan schaal je het verlies op. Een bedrijf dat alleen eenmalig verkoopt, huurt zijn groei van het advertentieplatform, en bij elke veiling gaat de huur omhoog.
Hieronder lopen we door de rekensom die de vraag beslecht, de factoren die hem bewegen en de punten waar het model niet meer klopt. De cijfers zijn voorbeelden. De structuur waarin ze staan niet.
Waarom een webshop elke maand kan groeien en toch geld verliest
Groei en winstgevende groei zijn twee verschillende metingen die in de eerste maanden toevallig samen bewegen. Daarom zie je het verschil zo makkelijk over het hoofd. Het aantal nieuwe klanten stijgt zodra je meer uitgeeft aan advertenties. De winst stijgt alleen als de klanten die je kocht vaak genoeg terugkomen om hun acquisitiekosten terug te verdienen. Is acquisitie goedkoop, dan lopen die twee lijnen vrijwel gelijk op en voelt het onderscheid theoretisch. Wordt acquisitie duur, dan lopen ze uiteen. Het bedrijf dat nooit leerde de tweede lijn te lezen, merkt het dan op de harde manier.
De valkuil zit in welk cijfer het team viert. Het aantal nieuwe klanten is zichtbaar, direct en prettig om te rapporteren. De waarde die elk van die klanten daarna oplevert, komt langzaam, over maanden, en staat in een ander rapport dat minder mensen lezen. Dus optimaliseert de organisatie het cijfer dat ze kan zien. De uitgaven gaan omhoog, het aantal nieuwe klanten gaat omhoog, de omzet gaat omhoog. Of die klanten het waard waren om binnen te halen, blijkt pas veel later, in geld dat het bedrijf dan niet meer heeft.
Dat retentie de winstgevendheid bepaalt, is al lang bekend. Het circuleert wel als vuistregel waarvan de bandbreedte per sector verschilt, niet als vaste wet. Een nuttige herinnering: de richting staat vast, de precieze cijfers moet je altijd zelf uitrekenen. Zolang de markt je subsidieert, zie je er niets van. Stijgende acquisitiekosten zijn wat het blootlegt. Wordt de veiling duurder, dan krimpt het verschil tussen wat een eerste order bijdraagt en wat een klant kost om binnen te halen, tot het omslaat. Een model dat op goedkope eerste orders leunde, heeft dan geen fundament meer. De rekensom was altijd al zo. Goedkoop verkeer verborg hem alleen.
Break-even op de eerste order is de verkeerde finish
Contributiemarge is het geld dat een verkoop overlaat na de variabele kosten om hem te leveren: inkoop, betaalkosten, pick-and-pack, verzending. Het is geen omzet, en het is niet het cijfer dat ROAS rapporteert. Een webshop die winstgevendheid meet op omzet of op advertentierendement, legt de finish ver voor de echte. Geen van beide cijfers heeft het product nog betaald.
Reken één order door. Neem een gemiddelde orderwaarde van €50 en variabele kosten (product, fulfilment, betaling) van 40%. Dan blijft er €30 bijdrage per order over. Zet daar acquisitiekosten van €35 tegenover. Die eerste order speelt niet quitte. Hij kost €5. Op omzet lijkt de verkoop een winst van €50. Op ROAS lijkt hij misschien efficiënt. Op contributie, het cijfer dat het bedrijf echt voedt, staat de klant vijf euro onder water op het moment dat hij binnenkomt.
Is dat de hele relatie, dan is het bedrijf een machine die advertentiebudget op schaal omzet in verlies. Elke efficiëntiewinst in de funnel maakt het erger, omdat je meer van hetzelfde binnenhaalt. De eerste order hoort de finish niet te zijn. Voor de meeste transactionele merken is het de toegangsprijs: het proefexemplaar dat je iemand in handen geeft zodat hij kan beslissen of hij terugkomt. Of het model werkt, wordt volledig bepaald door wat daarna gebeurt. Meten op break-even van de eerste order beantwoordt de verkeerde vraag, en dat ook nog te vroeg.
Hoe het herhaalpercentage je unit economics ongemerkt herschrijft
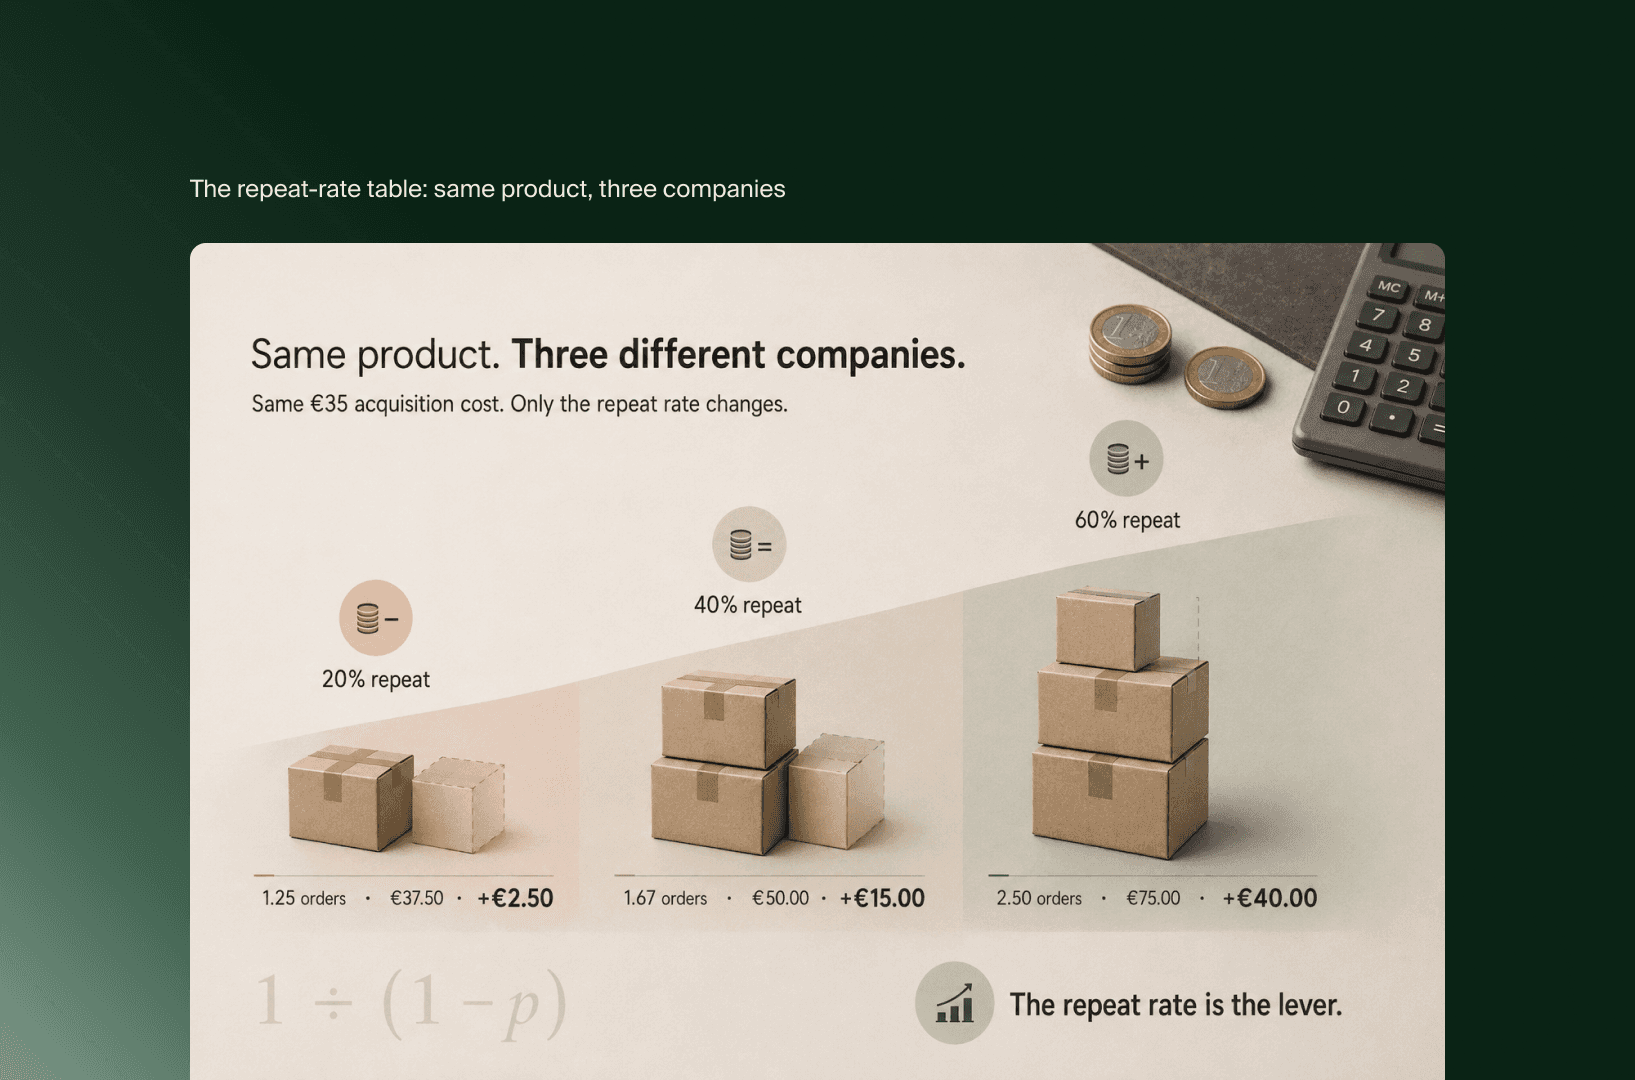
Lifetime value is geen vaste eigenschap van een klant. Het is een functie van het herhaalpercentage, en dat verband is niet lineair. Daarom kunnen twee merken met identieke producten en identieke acquisitiekosten totaal verschillende bedrijven zijn. Een bruikbare eerste benadering: heeft een klant een constante kans p om nog een order te plaatsen, dan is het verwachte aantal orders ongeveer 1 ÷ (1 − p). Kleine veranderingen in p laten dat cijfer flink bewegen.
Houd de €30 bijdrage per order en de €35 acquisitiekosten uit de vorige paragraaf aan, en kijk wat het herhaalpercentage met dezelfde klant doet.
Herhaalpercentage (p) | Verwacht aantal orders (1 ÷ (1−p)) | Bijdrage over klantleven | Na €35 CAC |
20% | 1,25 | €37,50 | +€2,50 |
40% | 1,67 | €50,00 | +€15,00 |
60% | 2,50 | €75,00 | +€40,00 |
Hetzelfde product, dezelfde acquisitiekosten, drie verschillende bedrijven. Bij een herhaalpercentage van 20% verdient de klant zijn acquisitiekosten terug met €2,50 over, en is het bedrijf één slechte advertentieweek verwijderd van verlies. Bij 60% is dezelfde klant meer dan twee keer zoveel waard als hij kost. Dan kan het acquisitieteam hoger bieden dan een concurrent die op 20% blijft steken ooit kan volhouden. Het herhaalpercentage is de hefboom, en het verschuift de uitkomst sneller dan acquisitie-efficiëntie ooit zal doen. Het stapelt zich op, waar acquisitie alleen optelt.
Hier wordt ook de bekende vuistregel ‘mik op een LTV:CAC van 3:1’ glibberig. Die verhouding wordt meestal genoemd op basis van een losse definitie van lifetime value, vaak gebaseerd op omzet, soms inclusief orders die de kortingscode betaalde. Reken je hem op contributie, zoals in de tabel hierboven, dan is 3:1 een echt sterke positie en geen startpunt. De verhouding is zo eerlijk als de LTV die je erin stopt. Een LTV op basis van omzet laat een bedrijf er beter uitzien dan een LTV op basis van contributie zou toelaten.
Waarom ‘goede’ unit economics je toch zonder geld kunnen zetten
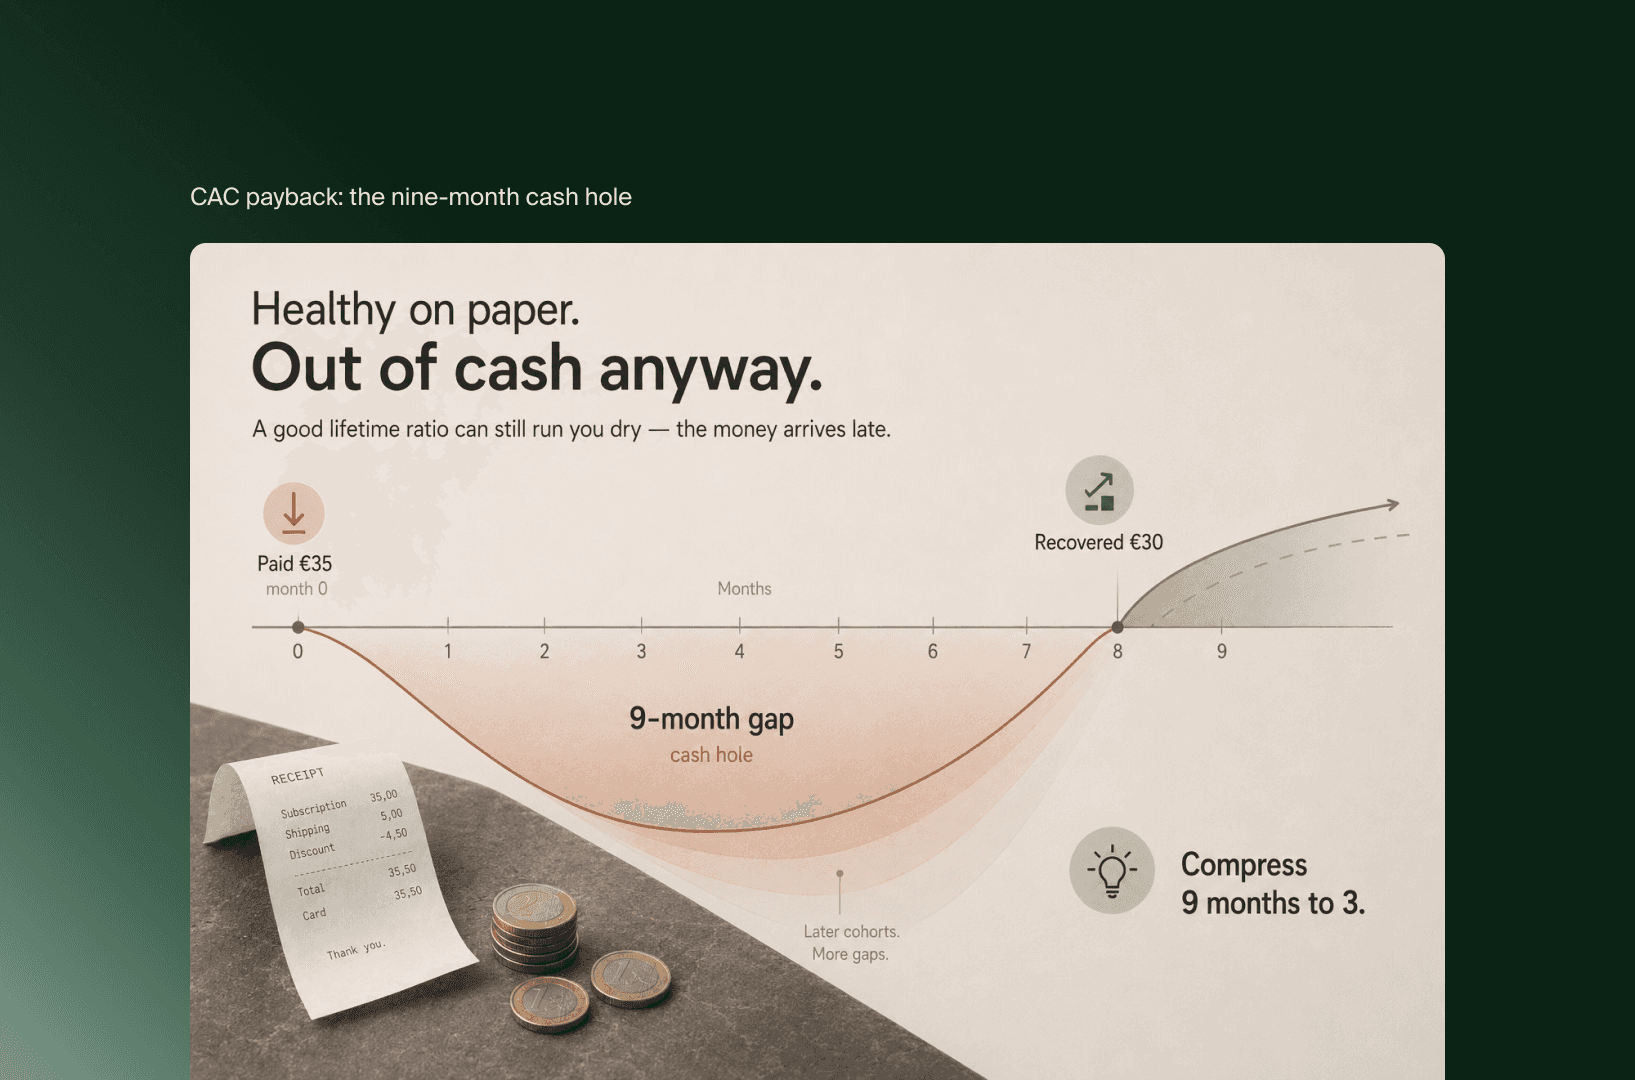
De CAC-terugverdientijd is het aantal maanden dat het duurt voordat de opgebouwde bijdrage van een klant terugbetaalt wat je uitgaf om hem binnen te halen. Een bedrijf kan een gezonde verhouding over het klantleven hebben en toch een terugverdientijd die lang genoeg is om zonder geld te komen zitten. De verhouding beschrijft de uiteindelijke uitkomst, de terugverdientijd beschrijft wanneer het geld echt binnenkomt. Groei wordt gefinancierd in het gat daartussen.
Neem de klant uit de tabel met 60% herhaalpercentage, goed voor €75 bijdrage over zijn klantleven. Op papier gezond. Stel nu dat de tweede aankoop gemiddeld negen maanden na de eerste komt. Negen maanden lang heb je €35 betaald om die klant binnen te halen en €30 terugverdiend. Dat tekort financier je voor elke klant die je binnenhaalt, allemaal tegelijk, terwijl je opschaalt. Hoe sneller je groeit, hoe groter het gat in je kas, want elk nieuw cohort opent zijn eigen gat van negen maanden voordat het iets terugbetaalt. Merken gaan meestal niet ten onder omdat de rekensom over het klantleven niet klopte. Ze gaan ten onder omdat de timing ervan de bankrekening voorbijliep.
Daarom hoort snelheid in het model, niet alleen de verhouding. De tijd tot de tweede aankoop is een hefboom op zich. Breng je die terug van negen naar drie maanden, dan verandert de lifetime value geen cent. Toch kan dat het verschil zijn tussen groei die zichzelf betaalt en groei die een investeringsronde nodig heeft om te overleven. Een tragere terugverdientijd is een grotere geldbehoefte, verstopt in cijfers die als succes lezen.
Bij de tweede aankoop kantelt het hele model
In een transactionele catalogus is de stap van één naar twee orders het moment met de grootste hefboom. Daar is de curve het steilst. Een herhaalpercentage dat bij die eerste overgang van 20% naar 40% gaat, doet meer voor de lifetime value dan elke vergelijkbare winst verderop in de reeks. Het vermenigvuldigt zich met elke order die volgt, en de grootste groep klanten staat precies op dat beslismoment: één keer gekocht en nog niet besloten over een tweede keer.
De reden zit in de structuur, niet in motivatie. Een klant die een tweede keer koopt, is van jou uitproberen overgegaan naar jou gebruiken, en de kans op een volgende order ligt daarna meestal hoger dan bij die eerste terugkeer. Het account, de gewoonte om na te bestellen, het gevoel dat het product doet wat het beloofde: het ontstaat allemaal tussen order één en twee. Een merk als Gisou, dat groeit op een verbruiksproduct dat mensen óf nabestellen óf laten liggen, staat of valt met die overgang, lang voordat een loyaliteitsniveau er iets toe doet. Alles daarna bouwt voort op een basispercentage dat deze ene stap bepaalt.
Dat verandert waar het werk heen moet. De meeste retentie-inspanning is dun uitgesmeerd over de hele levenscyclus: hier een win-back, daar een loyaliteitsvoordeel. De rekensom zegt: concentreer het. De euro die je uitgeeft om de tweede aankoop te laten gebeuren, levert meer op dan dezelfde euro bijna waar ook in de klantrelatie. Hoe je die tweede aankoop concreet organiseert is een aparte opgave, maar de prioriteit wordt hier gezet, in de rekensom.
Waar deze rekensom niet meer werkt
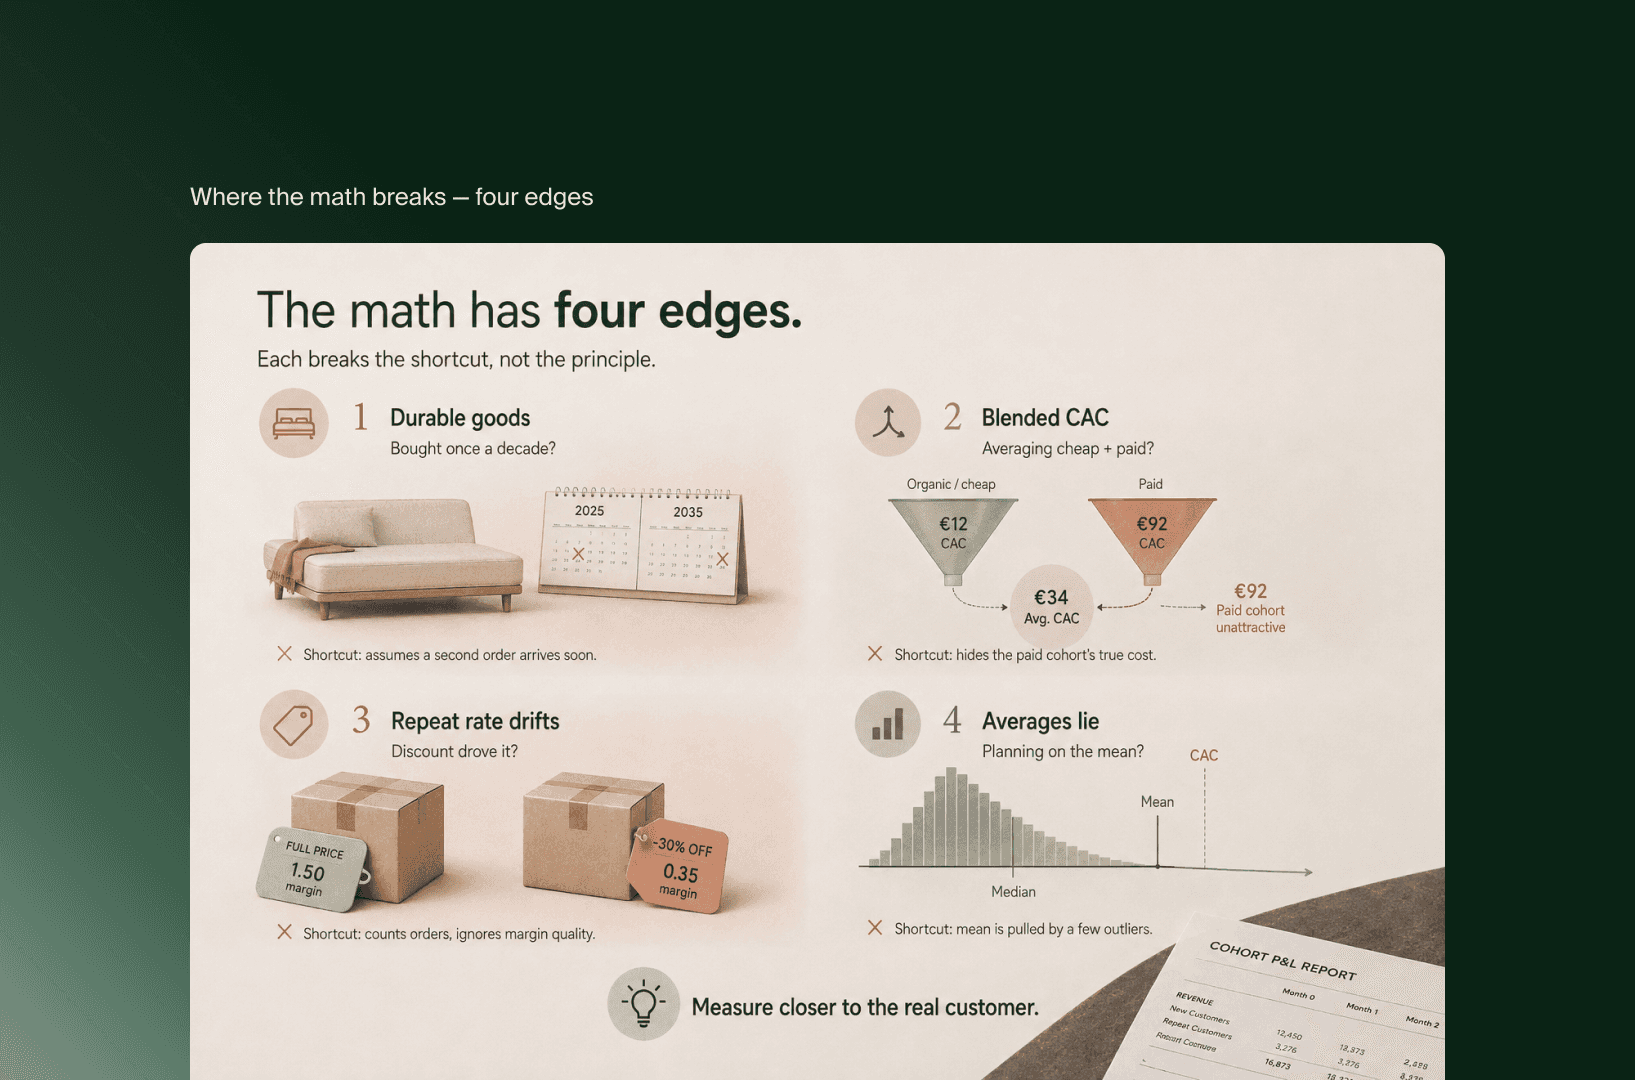
Een model is pas nuttig als je de grenzen kent, en dit model heeft er vier die ertoe doen. Op elk van die punten misleidt de nette versie hierboven ongemerkt, en elk is het soort voorbehoud dat een snel antwoord weglaat.
Lange aanvulcycli en duurzame producten. Het herhaalmodel gaat uit van een product dat je in een ritme koopt. Een matras verkoop je eens in de tien jaar. Een bank, een trouwjurk, een eenmalig cadeau: die leveren geen tweede aankoop op binnen een termijn waar de acquisitierekensom iets mee kan. Voor deze categorieën moet de lifetime value ergens anders vandaan komen dan uit nabestellingen: doorverwijzing, uitbreiding naar aanverwante producten, of een echt hogere marge op de eerste order die op zichzelf overeind blijft. Pas je de herhaalrekensom toe op een merk met duurzame producten, dan krijg je een doel dat het nooit haalt en een diagnose die het verkeerde de schuld geeft.
Blended CAC verbergt de werkelijkheid. De rekensom klopt alleen per cohort en per kanaal. Een blended acquisitiekost die je goedkope organische klanten middelt met je dure betaalde klanten, kan een geruststellend cijfer tonen terwijl het betaalde cohort dat je opschaalt op elke order verlies maakt. Het gemiddelde blijft rustig, terwijl de marginale klant, degene die je volgende euro echt koopt, diep onder water staat. Blended gelezen stelt het model je gerust. Per cohort gelezen vertelt het de waarheid.
Het herhaalpercentage is niet constant. De vuistregel 1 ÷ (1 − p) gaat uit van een vaste kans op herhaling, en echte klanten gedragen zich niet zo. De kans stijgt meestal na de tweede order en verschilt per acquisitiebron, per eerste product en naargelang een korting de eerste aankoop uitlokte. Een herhaalorder die je kocht met een code voor 30% korting is niet dezelfde euro als een herhaalorder tegen de volle prijs. De order kwam terug, de marge niet. Een naïeve lifetime value, gebouwd op een gemiddeld herhaalpercentage en contributie tegen volle prijs, overschat het cijfer juist voor de cohorten die je het scherpst in de gaten moet houden.
Gemiddelden liegen over de verdeling. De gemiddelde lifetime value wordt omhooggetrokken door een kleine groep klanten die heel vaak koopt. Het gemiddelde kan er dus gezond uitzien terwijl de mediane klant zijn acquisitiekosten nooit terugverdient. Plan je rond het gemiddelde, dan plan je rond een klant die het grootste deel van je bestand niet is. De verdeling, niet het gemiddelde, vertelt of het bedrijf werkt, en dat verhaal is meestal minder vleiend.
Geen van deze grenzen breekt het principe dat retentie de winstgevendheid bepaalt. Ze breken de vuistregel. De oplossing is steeds dezelfde: meet dichter bij de echte klant en verder weg van het handige gemiddelde.
Wat je in plaats daarvan meet
Wat je moet doen, volgt direct uit die factoren, en het komt vooral neer op andere cijfers in de gaten houden.
Meet contributiemarge, niet omzet of ROAS, zodat het verlies op de eerste order zichtbaar is in plaats van verkleed als winst. Lees acquisitiekosten en lifetime value per cohort en per kanaal, nooit blended, zodat de marginale klant zich niet meer achter het gemiddelde verstopt. Volg de CAC-terugverdientijd in maanden, niet alleen de verhouding over het klantleven. Dan meldt een groeiplan dat veel geld vreet zich voordat je bankrekening het doet. En behandel de overgang van één naar twee orders als de prioriteit die ze rekenkundig is, in plaats van retentiewerk gelijk te verdelen over een levenscyclus die dat niet gelijk beloont.
Herstel de meting en de strategie corrigeert zichzelf meestal. De meeste slechte beslissingen hier komen voort uit het optimaliseren van een cijfer dat nooit bepaalde of je winst maakte. Retentie is in deze manier van kijken geen kanaal of tactiek. Het zijn je unit economics, en de rekensom vertelt je of de groei die je koopt de prijs waard is.
Met de unit economics op papier volgt de budgetbeslissing: of je volgende euro naar acquisitie of retentie moet.
Veelgestelde vragen
Wat is een goed herhaalaankooppercentage voor een webshop? Dat hangt af van de categorie en het prijsniveau, dus één benchmark misleidt meer dan hij helpt. De bruikbare toets is niet een gemiddelde uit de sector maar je eigen rekensom: een herhaalpercentage is hoog genoeg als de contributiemarge over het klantleven ruim boven de acquisitiekosten uitkomt, met ruimte voor een trage terugverdientijd. Een merk met verbruiksproducten en een meubelmerk kunnen allebei gezond zijn bij percentages die totaal niet op elkaar lijken.
Hoe bereken je lifetime value voor een webshop zonder abonnementen? Begin bij de bijdrage per order (gemiddelde orderwaarde min variabele kosten), schat op basis van je herhaalpercentage het verwachte aantal orders en vermenigvuldig. Baseer het op contributie, niet op omzet, en bouw het op uit echt cohortgedrag in plaats van een gemiddelde over je hele bestand. Voor de rekensom heb je geen abonnement nodig, wel een voorspelbaar herhaalpatroon.
Moet de volgende euro naar acquisitie of naar retentie? Het antwoord verandert met je herhaalpercentage. Dit artikel legt die beslissing klaar maar neemt haar niet voor je. Onder een bepaalde drempel kan een extra acquisitie-euro nog de betere investering zijn. Daarboven levert een euro die het percentage tweede aankopen verhoogt meer op. Weten aan welke kant van die lijn je zit, is de hele verdeelvraag.
De belangrijkste punten
Groei in nieuwe klanten en winstgevende groei zijn verschillende metingen. De eerste koop je in. De tweede hangt af van de vraag of de contributiemarge van elke klant over zijn klantleven hoger is dan zijn acquisitiekosten.
Meet op contributie, niet op omzet of ROAS. Een eerste order die eruitziet als €50 winst, kan €5 verlies zijn als je variabele kosten en acquisitie meetelt. En opschalen vermenigvuldigt dat.
Lifetime value is een functie van het herhaalpercentage, en dat verband is niet lineair. Hetzelfde product met dezelfde acquisitiekosten geeft bij 20% herhaling een bedrijf op het randje en bij 60% een sterk bedrijf.
Een gezonde verhouding over het klantleven kan je toch zonder geld zetten als de terugverdientijd lang is. Volg de CAC-terugverdientijd in maanden en behandel de tijd tot de tweede aankoop als een eigen hefboom.
De rekensom heeft grenzen: duurzame producten, blended CAC, herhaalpercentages die niet constant zijn en scheve verdelingen breken elk de vuistregel. Meet per cohort en op de mediaan, niet op het handige gemiddelde.
Moet één persoon in het bedrijf dit lezen, dan is het degene die over het advertentiebudget gaat. Bewaar het. En ziet de grafiek met nieuwe klanten er de volgende keer gezond uit, reken dan de tweede lijn eronder door.
Gerelateerde artikelen


F.A.Q.

Wat is een goed herhaalaankooppercentage voor een webshop?
Dat hangt af van de categorie en het prijsniveau, dus één benchmark misleidt meer dan hij helpt. De bruikbare toets is niet een gemiddelde uit de sector maar je eigen rekensom: een herhaalpercentage is hoog genoeg als de contributiemarge over het klantleven ruim boven de acquisitiekosten uitkomt, met ruimte voor een trage terugverdientijd. Een merk met verbruiksproducten en een meubelmerk kunnen allebei gezond zijn bij percentages die totaal niet op elkaar lijken.
Hoe bereken je lifetime value voor een webshop zonder abonnementen?
Begin bij de bijdrage per order (gemiddelde orderwaarde min variabele kosten), schat op basis van je herhaalpercentage het verwachte aantal orders en vermenigvuldig. Baseer het op contributie, niet op omzet, en bouw het op uit echt cohortgedrag in plaats van een gemiddelde over je hele bestand. Voor de rekensom heb je geen abonnement nodig, wel een voorspelbaar herhaalpatroon.
Moet de volgende euro naar acquisitie of naar retentie?
Het antwoord verandert met je herhaalpercentage. Dit artikel legt die beslissing klaar maar neemt haar niet voor je. Onder een bepaalde drempel kan een extra acquisitie-euro nog de betere investering zijn. Daarboven levert een euro die het percentage tweede aankopen verhoogt meer op. Weten aan welke kant van die lijn je zit, is de hele verdeelvraag.