De luxemarkt stagneert in 2026 door een waardeprobleem, en je webshop bepaalt hoe groot het wordt

Door Robin Laseur

De groei van luxe-eCommerce vlakt af. Bekijk de cijfers van 2026 van een premium mode- of beautymerk en je ziet meestal een vlakke lijn. Geen instorting, geen groei, gewoon gelijk aan een sterk vorig jaar. In de meeste vergaderingen wordt die lijn uitgelegd als een vraagprobleem: de klant is stil geworden, dus moet het bereik omhoog. Een nieuwe markt erbij, een nieuw kanaal, meer mediabudget om het volume terug te kopen dat het merk vroeger gratis kreeg.
Eerst de korte versie, daarna het bewijs. De omzet is ongeveer gelijk gebleven, maar de groei die nu stilvalt kwam uit prijsverhogingen, niet uit nieuwe klanten. Daarmee is dit eerst een waardeprobleem en pas daarna een vraagprobleem. De waarde die een merk nog bij veel klanten tegelijk kan toevoegen, zit in de ervaring. En het kanaal dat het merk het strakst in handen heeft, is de eigen webshop. Halverwege 2026 blijft de stagnatie dus geen abstracte marktontwikkeling. Ze wordt heel concreet: dicht je webshop het gat tussen prijs en waarde, of laat hij het groter worden? De rest van dit stuk legt uit waarom dat zo is, en waar je het meeste kunt bereiken.
Wat de cijfers van 2026 wel zeggen, en wat niet
De luxemarkt stagneert in 2026, maar de vraag stort niet in. De uitgaven aan persoonlijke luxegoederen blijven met zo'n €358 miljard ongeveer gelijk, en voor de sector wordt een groei van hooguit een paar procent verwacht. Het duidelijkere signaal zit onder die omzet. Bijna niets van de recente groei kwam van nieuwe kopers, en een flink deel van de klanten heeft zich uit de categorie teruggetrokken.
De prognoses verschillen achter de komma, maar over de richting zijn ze het eens. Morgan Stanley verlaagde zijn verwachting voor persoonlijke luxegoederen in 2026 naar ongeveer 2,5 procent, van eerder 4 tot 5 procent. De bank ziet een markt die uiteenvalt: de rijkste klanten blijven kopen, de instapklanten haken af. McKinsey rekent tot en met 2027 op een jaarlijkse groei van ongeveer 1 tot 3 procent en ziet klanten die de belofte van luxe zelf in twijfel trekken. Online is het beeld nog scherper. Volgens het rapport van Tradebyte uit 2026 zakte de groei van luxe- en premium-eCommerce in 2025 naar 1,8 procent. Tradebyte noemt dat uitdrukkelijk een structurele verschuiving in hoe mensen producten vinden, vergelijken en kopen, en niet een kwestie van minder zin in luxe.
Het hele verhaal hangt af van hoe je dat leest. De twee lezingen sturen een merk namelijk precies de andere kant op.
Criterium | Als vraagprobleem | Als waardeprobleem |
Wat de vlakke lijn betekent | Klanten hebben minder geld of minder interesse | Klanten kopen nog, maar vinden dat de prijs niet meer klopt met wat ze krijgen |
Wat je dan doet | Meer bereik: nieuwe markten, nieuwe kanalen, meer mediabudget | Het gat dichten tussen wat je vraagt en wat je levert |
Wie aan zet is | De markt (afwachten) | Het merk (zelf ingrijpen) |
Waar het wordt opgelost | In het mediaplan | In de ervaring in de webshop |
Een vraagschok drukt de totale omzet omlaag. Wat in 2026 echt veranderde, is de samenstelling van de klantenkring. Dat is de rechterkolom, en een stiller probleem dat meer kost om op te lossen.
Waarom groei via de prijs premium merken een waardetekort opleverde
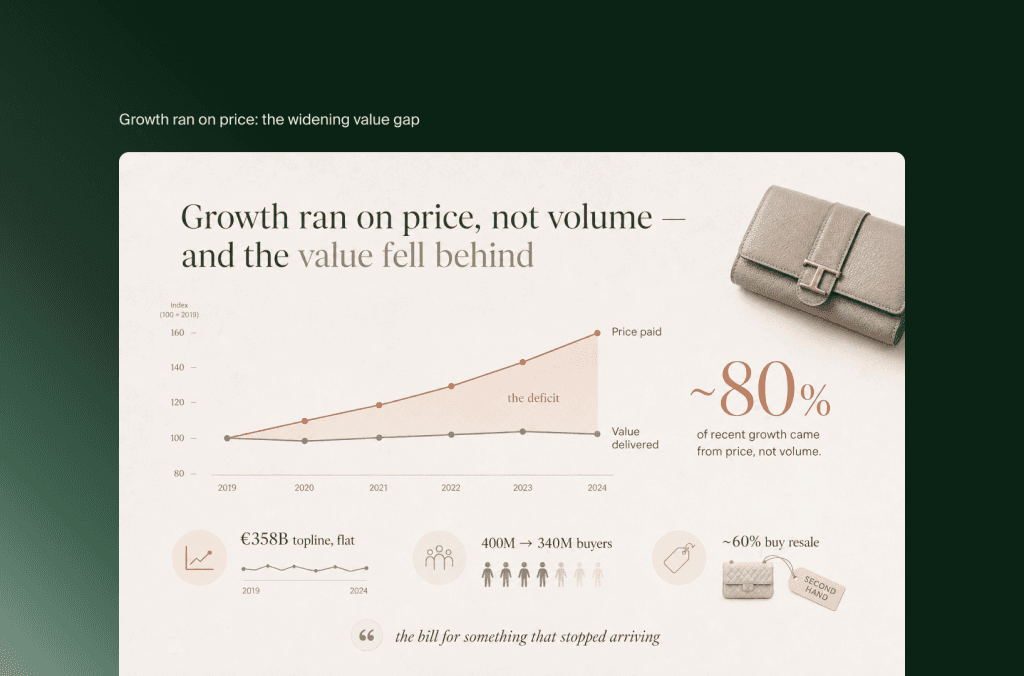
De meeste groei in het premiumsegment kwam de afgelopen jaren van meer vragen, niet van meer verkopen. Volgens de State of Fashion 2026 van BoF en McKinsey kwam tussen 2023 en 2025 naar schatting 80 procent van de groei in luxe uit prijsverhogingen en niet uit volume. Als de prijs het werk doet, moet de waarde die de klant per euro ervaart meegroeien. Voor een groot deel van de markt gebeurde dat niet. Dat gat heeft de stagnatie blootgelegd.
Het loont om hier even bij stil te staan, want het mechanisme verklaart waarom de zwakte structureel voelt en niet seizoensgebonden. Elke prijsverhoging vergroot ongemerkt de afstand tussen wat een klant betaalt en wat hij het gevoel heeft te krijgen. Een merk kan dat gat een tijd openhouden dankzij zijn vaart, zijn historie en een sterke tweedehandsmarkt. Eindeloos laten groeien kan het niet, en in 2026 werkte het niet meer. Klanten gingen twijfelen aan de belofte van compromisloze kwaliteit en persoonlijke service, precies de belofte die de hogere prijs rechtvaardigde. Staat die belofte eenmaal ter discussie, dan komt een volgende prijsverhoging niet meer over als zelfvertrouwen. Dan is het de rekening voor iets dat niet meer geleverd wordt.
Dat is het verschil tussen een vraagprobleem en een waardeprobleem, en het is geen theoretisch verschil. Bij een vraagprobleem heeft de klant minder geld of minder interesse, en dan is het eerlijke antwoord geduld of meer bereik. Bij een waardeprobleem is de klant er nog en geeft hij nog steeds geld uit in de categorie, maar is hij er niet meer van overtuigd dat de waarde de prijs rechtvaardigt. Dat los je niet op door af te wachten of breder te targeten. Dat los je op door het gat te dichten tussen wat je vraagt en wat je levert. Daarmee ligt de vraag bij het merk, niet bij de markt.
De instapklant is niet verdwenen. Hij ziet de waarde niet meer
De instapklant, die de categorie binnenkomt met een klein leren accessoire of een eerste parfum, is niet zozeer vertrokken als wel weggeprijsd: de prijs steeg voorbij wat het hem waard was. De cijfers van Bain laten zien dat het aantal luxeklanten wereldwijd kromp van ongeveer 400 miljoen in 2022 naar zo'n 340 miljoen in 2025. Er zouden er nog 20 tot 30 miljoen afvallen voordat het aantal stabiliseert. Juist dat instapsegment is in beweging gekomen, en het telt veel zwaarder dan zijn gemiddelde orderwaarde doet vermoeden.
Dat komt doordat de instapklant de bovenkant van de funnel is voor de hele categorie. Het is de klant die later de volle prijs betaalt, die het merk cultureel verder draagt, en wiens eerste goede ervaring de basis legt voor tien jaar aan latere aankopen. Hem kwijtraken is geen afrondingsverschil in de omzet van dit jaar. Het is een dunnere pijplijn voor elk jaar daarna. En hij haakte af om precies het waardetekort uit de vorige paragraaf: de instap werd sneller duurder dan beter, dus was het hem het geld niet meer waard.
Wat hij in plaats van die aankoop doet, zegt het meest. Deze klant drijft nu de tweedehandsmarkt, waar volgens onderzoek van J.P. Morgan zo'n 60 procent van de Amerikaanse en Europese consumenten tweedehands luxe koopt. Hetzelfde instinct zit achter de verschuiving naar ingetogen aankopen die lang meegaan, in plaats van opvallende logo's. Allebei zijn het manieren om waarde te zoeken, geen afscheid. Het signaal eronder is steeds hetzelfde: deze klant wil nog steeds betalen, maar alleen waar hij kan zien wat hij ervoor krijgt.
Wie met kortingen achter de instapklant aan gaat, breekt precies de positionering af die het merk begeerlijk maakte. De prijs is geen optie meer. Wat overblijft, is de waarde die je levert.
De resterende waarde zit in de ervaring, en die lever je vooral in je eigen webshop
Is de prijs uitgeput en laten nieuwe producten lang op zich wachten, dan zit de waarde die een merk nog bij veel klanten tegelijk kan toevoegen in de ervaring. Hoe helder het merk zijn vakmanschap uitlegt, hoe het een weloverwogen aankoop de tijd geeft, hoe persoonlijk en hoe zeker het hele traject voelt. Voor de meeste premium merken is de grootste plek voor die ervaring, en de plek die ze het best zelf in handen hebben, niet de boetiek of de pagina op een marketplace. Het is de eigen webshop.
Het bewijs dat de waarde hier terugkomt, staat al in dezelfde rapporten die de stagnatie beschrijven. Bain zag dat de eigen webshops van merken het goed bleven doen bij instapklanten, geholpen door AI en personalisatie, terwijl multibrandplatforms het moeilijk hadden. Dat is het hele argument in één datapunt. Toen de waarde verschoof van prijs naar ervaring, hield het kanaal dat een gecontroleerde, persoonlijke ervaring in de stijl van het merk kon bieden de instapklant vast. Het kanaal dat dat niet kon, begon hem kwijt te raken. Tradebyte komt vanuit de operationele kant tot dezelfde conclusie. Consistente prijzen en controle over het merk zijn niet meer los te zien van de waarde van het merk, in een markt waar algoritmes producten steeds vaker tonen en vergelijken.
Juist dat verband missen beide kanten van het publieke debat steeds weer. De analistenrapporten beschrijven de stagnatie correct en blijven dan steken in een algemeen advies om de waardepropositie aan te scherpen, zonder te zeggen waar dat gebeurt. De handleidingen over webshops beschrijven tactieken voor de klantervaring tot in detail, maar behandelen ze als tijdloze best practices, los van de vraag waarom ze juist dit jaar zwaarder wegen. De bruikbare lezing zit precies op de naad tussen die twee. De macrocijfers hebben ervaring tot de rem op groei gemaakt, en in de eigen webshop heeft een premium merk de meeste controle over wat het levert.
Waar het gat groter wordt: de hefbomen die premium webshops laten liggen
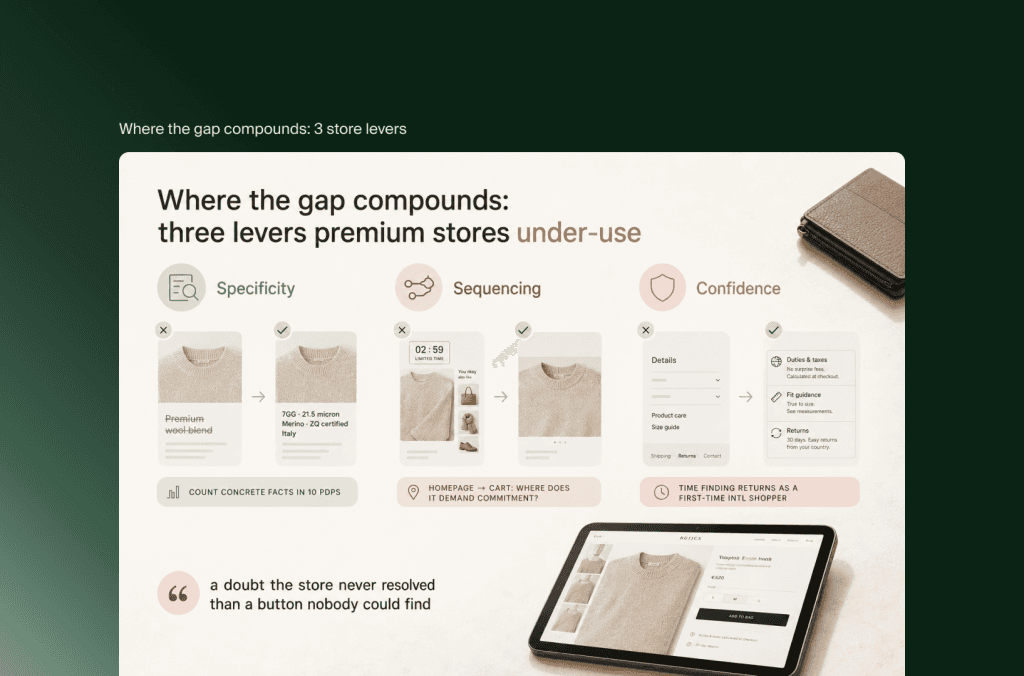
In de webshop wordt waarde opnieuw geleverd, en juist daar investeren premium merken te weinig in vergelijking met merkcampagnes en product. Het resultaat is een webshop die ingetogen oogt in kleur en vorm, maar zich opdringerig gedraagt. De instapklant ziet die tegenstrijdigheid meteen.
Een paar patronen verklaren het grootste deel van het lek, en geen daarvan is bijzonder:
Precisie laat de waarde zien. Een trui die als premium wolmix wordt omschreven, houdt een slag om de arm. Dezelfde trui omschreven met de fijnheid van het breisel, de micron en de herkomst doet het werk dat vroeger de verkoper in de winkel deed. En het scheelt retouren, omdat de koper krijgt wat de omschrijving beloofde. Controleer het: open de productpagina's van je tien bestsellers en tel hoeveel ervan hun prijs onderbouwen met een concreet feit over het materiaal in plaats van een bijvoeglijk naamwoord.
Opbouw boven urgentie. Quiet luxury is eerst een manier van denken en pas daarna een stijl. Een rustig, ruim opgezet design vol afteltimers, opdringerige cross-sells en reviewcarrousels die op volume zijn ingesteld, spreekt zichzelf tegen. Controleer het: loop zelf de route van homepage naar winkelwagen en noteer waar de webshop om een beslissing vraagt voordat hij ook maar enig verlangen heeft gewekt.
Zekerheid in het zicht. Transparante prijzen inclusief invoerrechten, echt advies over pasvorm en maat, en heldere leveringsvoorwaarden horen te staan waar de beslissing valt. Niet weggestopt in een footer vol beleidstaal. Controleer het: zoek je informatie over retouren en invoerrechten op zoals een internationale klant die voor het eerst koopt dat zou doen, en klok hoe lang dat duurt.
Onder alle drie ligt hetzelfde praktische punt, en daar mikken de meeste CRO-budgetten van premium merken verkeerd. Zodra een team besluit de webshop te verbeteren, is de reflex om een testbacklog te openen en wrijving binnen één sessie weg te werken: de kleur van een knop, de tekst in de header, het aantal stappen in de checkout. Bij een weloverwogen aankoop die veel met identiteit te maken heeft, is zo'n losse wrijving zelden de echte rem. De rem is twijfel die niet wordt weggenomen en waarde die niet zichtbaar is, verspreid over een beslissing die meerdere sessies en apparaten beslaat. Wat meer oplevert: eerst uitzoeken waar gekwalificeerd verkeer met een duidelijke koopintentie echt vastloopt, en pas daarna testen. Daarom draai je een conversiediagnose voordat er ook maar één experiment in de wachtrij staat. Bij de premium mode- en beautywebshops waar Flatline mee werkt, is het lek veel vaker een twijfel die de webshop nooit wegnam dan een knop die niemand kon vinden.
Veelgestelde vragen
Is de stagnatie in luxe in 2026 een vraagprobleem of een waardeprobleem?
Vooral een waardeprobleem. De uitgaven blijven ongeveer gelijk in plaats van te dalen, en de meeste recente groei kwam uit prijsverhogingen, niet uit meer kopers. De zwakte zit erin dat klanten vinden dat de waarde niet meer bij de prijs past. Daar kan een merk zelf iets aan doen. Een vraagschok kun je alleen uitzitten.
Herstelt de luxemarkt zich in 2026?
Hij stabiliseert eerder dan dat hij herstelt. De prognoses gaan uit van hooguit een paar procent groei, en meerdere analisten noemen 2026 een jaar van normalisering na twee jaar krimp. Het herstel is ongelijk verdeeld: de rijkste klanten blijven kopen, terwijl de vraag van instapklanten zwak blijft. Hoe het jouw merk vergaat, hangt dus sterk af van welk segment je bedient.
Moeten luxemerken korting geven om instapklanten terug te winnen?
Korting is hier juist de hefboom die averechts werkt. Je jaagt op volume en breekt daarmee de positionering af die het merk begeerlijk maakte. De instapklant zoekt waarde, geen koopje. Wat blijvend werkt, is de waarde zichtbaar maken via de ervaring en precieze informatie, niet de prijs verlagen.
Waar moet een premium merk beginnen als de groei afvlakt?
Bij het kanaal dat het zelf het meest in handen heeft: de eigen webshop. Zoek uit waar gekwalificeerd verkeer vastloopt voordat je bereik toevoegt. Dicht daarna de concrete gaten tussen prijs en waarde die dat veroorzaken, zoals magere productverhalen, urgentietrucs die botsen met de positionering en geruststellende informatie die uit het zicht is weggestopt.
Kort samengevat
De stagnatie van 2026 lijkt op zwakke vraag, maar de cijfers beschrijven iets waar een merk meer invloed op heeft dan de totale omzet doet vermoeden.
De omzet blijft ongeveer gelijk en daalt niet. Wat verschoof, zijn de klantenkring en de rekensom van waarde daaronder. Dat is een waardeprobleem, geen vraagschok.
De groei kwam uit de prijs. Omdat zo'n 80 procent van de recente groei uit prijsverhogingen kwam, bleef de geleverde waarde per euro achter. Een volgende prijsverhoging komt niet meer over als zelfvertrouwen.
Vooral de instapklant heeft zich teruggetrokken. Die win je terug met geleverde waarde, niet met korting, want korting breekt de positionering meteen af.
Ervaring is de hefboom die overblijft om veel klanten tegelijk te bereiken, en de eigen webshop is waar je die het best in handen hebt. Daar wordt het gat tussen prijs en waarde gedicht of juist groter.
Het werk in de webshop dat het meeste oplevert, spoort eerst twijfel en onzichtbare waarde op, en pas daarna wrijving binnen één sessie.
Merken die de vlakke lijn als vraagprobleem zien, besteden 2026 aan het inkopen van bereik. Merken die hem als waardeprobleem lezen, besteden het aan het dichten van het gat op de plek waar hun beste klanten echt beslissen. Bewaar dit voor het volgende planningsoverleg dat met de totale omzet opent. En stuur het door naar wie verantwoordelijk is voor de webshop, want daar wordt dit cijfer beantwoord.
Gerelateerde artikelen


